
قرض على الشرف: تمويل بلا فوائد ولا ضمانات.. هل ينجح في كسر حاجز النفاذ إلى التمويل؟
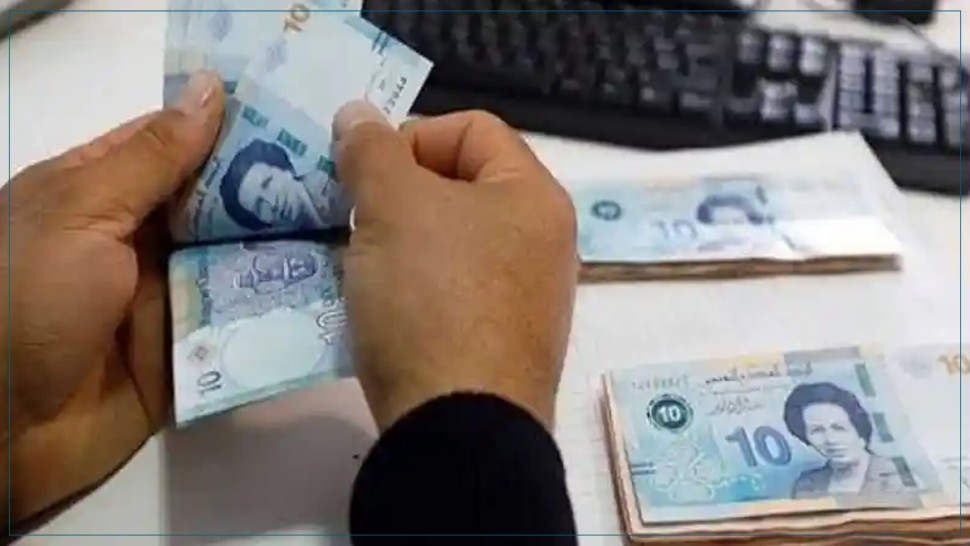
وكشف الخبير البنكي سفيان الوريمي، في تصريح لبرنامج "هنا تونس" على ديوان آف أم، أن البنوك لا تسند هذه القروض آليًا، بل تخضع الملفات لدراسة القدرة على السداد، حيث يُطلب من الأفراد إثبات مصادر دخلهم وحجم الاقتطاعات من أجورهم، فيما يتعين على الشركات تقديم قائماتها المالية وتقارير مراقبي الحسابات لإثبات قدرتها على الخلاص.
وأشار الوريمي إلى أن بعض البنوك استنفدت حصتها المخصصة للقروض على الشرف منذ الساعات الأولى لفتح المنصات الإلكترونية، وهو مؤشر مبكر على حجم الإقبال، لكنه يطرح في المقابل سؤالًا حول مدى قدرة الموارد المرصودة على الاستجابة لحجم الطلب الفعلي.
ويستند النظام الجديد إلى الفصل 412 ثالثًا من المجلة التجارية، الذي أدرج ضمن القانون عدد 41 لسنة 2024 المتعلق بتنقيح أحكام الشيك، ثم جاء الأمر عدد 148 لسنة 2026 المؤرخ في 23 جويلية 2026 ليضبط شروط ومعايير إسناد هذه القروض، قبل أن يحدد منشور البنك المركزي عدد 8 لسنة 2026 الإجراءات العملية والرقمية لتلقي المطالب.
ويلزم الإطار القانوني البنوك المعنية بتخصيص اعتمادات لا تقل عن 8 بالمائة من أرباح السنة المحاسبية السابقة لإنشاء خطوط التمويل على الشرف، ما يجعل الآلية مختلفة عن برنامج تمويل ظرفي ذي غلاف مالي ثابت، باعتبار أن مواردها يفترض أن تتجدد وفق الأرباح السنوية للبنوك المشمولة بها.
ماهو القرض على الشرف.. ولماذا يختلف عن بقية القروض؟
تقوم فلسفة القرض على الشرف أساسًا على إزالة اثنين من أبرز الحواجز التي تعترض طالب التمويل، وهما الفائدة والضمان. فالمقترض لا يدفع فوائد، ولا يطلب منه رهن عقار أو أصل، ولا تقديم كفيل أو ضمان شخصي أو عيني، كما لا يتحمل معاليم أو عمولات مقابل دراسة ملف القرض.
لكن عبارة «على الشرف» لا تعني أن الأموال تمنح بمجرد طلبها، أو أن البنك يتخلى عن دراسة المخاطر. فالتمويل يظل قرضًا واجب السداد، وتبقى المؤسسة البنكية مطالبة بالتثبت من قدرة طالب القرض على إرجاع الأموال في الآجال المحددة.
وبحسب الإطار المنظم للآلية، يبلغ سقف القرض 5 آلاف دينار بالنسبة إلى الأفراد لتمويل حاجيات استهلاكية، ويرتفع إلى 10 آلاف دينار بالنسبة إلى أصحاب المشاريع الصغرى، وإلى 25 ألف دينار لفائدة المؤسسات الاقتصادية الصغرى والمتوسطة والشركات الأهلية.
وتسدد القروض في أجل أقصاه سنتان، مع إمكانية منح فترة إمهال لا تتجاوز ستة أشهر، كما لا يمكن للمنتفع الحصول على قرض جديد قبل تسديد القرض السابق بالكامل.
أما بالنسبة إلى إجراءات الحصول عليه، فقد أصبحت المطالب تقدم إلكترونيًا عبر المنصات التي تخصصها البنوك للغرض، ويثبت تاريخ إيداع المطلب وتوقيته إلكترونيًا، بما يسمح بترتيب الملفات وفق أسبقية تقديمها.
ولا تعني أسبقية الإيداع، مع ذلك، القبول الآلي للقرض. فالبنك يدرس أهلية صاحب المطلب وقدرته على السداد، ويتعين عليه البت في الملف في الآجال المحددة، مع تعليل قرار الرفض كتابيًا.
كما يتعين على البنك قبل صرف التمويل التثبت، عبر مركزية المعلومات لدى البنك المركزي التونسي، من عدم وجود قرض على الشرف سابق لفائدة طالب التمويل لم يقع سداده بالكامل.
وتكشف طريقة توزيع الموارد بدورها أن المشرع لم يجعل الآلية موجهة فقط إلى الاستهلاك الفردي. فبالنسبة إلى البنوك المعنية، باستثناء الحالات التي تضبطها النصوص الخاصة، يخصص جزء مهم من الموارد لفائدة المؤسسات الاقتصادية الصغرى والمتوسطة والشركات الأهلية، بما يمنح الآلية بعدًا اقتصاديًا إلى جانب بعدها الاجتماعي. غير أن حجم الموارد يمثل أول حدود التجربة.
فقد قدر الخبير البنكي سفيان الوريمي الاعتمادات الجملية بنحو 120 مليون دينار، في حين أفضت تقديرات أخرى قائمة على احتساب النسبة القانونية من أرباح البنوك إلى مبلغ أعلى. لذلك لا يصح، في غياب حصيلة رسمية نهائية وموحدة، تقديم رقم واحد باعتباره القيمة القطعية للغلاف المالي المتاح.
والثابت أن الأموال ليست غير محدودة، وأن إعلان استنفاد حصص بعض البنوك في وقت وجيز يكشف منذ البداية عن فجوة محتملة بين حجم الطلب على التمويل وحجم الموارد القابلة للتوزيع.
من تونس إلى فرنسا وبريطانيا.. ماذا تقول التجارب الأخرى؟
رغم حداثة النظام البنكي الجديد، فإن مفهوم القرض على الشرف ليس جديدًا تمامًا في تونس. فقد اعتمدت «شبكة رواد الأعمال بتونس» قبل الآلية الجديدة صيغة تقوم على إسناد رائد الأعمال قرضًا شخصيًا يتراوح بين 10 آلاف و30 ألف دينار، دون فائدة أو ضمان، يسدد على خمس سنوات مع فترة إمهال تصل إلى 18 شهرًا.
لكن أحد الاختلافات المهمة في هذه التجربة يتمثل في أن المال ليس العنصر الوحيد في العملية، حيث يستفيد صاحب المشروع أيضًا من مرافقة فردية يقدمها صاحب مؤسسة ذي خبرة، ويمكن أن تمتد المتابعة إلى ثلاث سنوات.
وهنا تظهر إحدى أهم المسائل التي يمكن أن تستفيد منها التجربة التونسية الجديدة: قرض على الشرف قد يكون أكثر فاعلية عندما يقترن بالمرافقة، بدل الاقتصار على توفير المال.
وتقدم فرنسا إحدى أبرز التجارب في هذا المجال. فمن خلال شبكات متخصصة في دعم المبادرة الاقتصادية، يمنح صاحب المشروع قرض على الشرف شخصيًا دون فوائد ودون ضمان شخصي، ويبلغ متوسط بعض هذه القروض نحو 10 آلاف يورو.
ولا ينظر إلى هذا القرض في التجربة الفرنسية باعتباره وسيلة لتمويل المشروع كاملًا، وإنما باعتباره أداة لتقوية الموارد الذاتية لصاحب المشروع ومساعدته على الحصول على تمويل بنكي إضافي.
وتشير بيانات «شبكة المبادرة الفرنسية»، وهي من أكبر الشبكات الناشطة في هذا المجال، إلى أن كل يورو يمنح في شكل قرض شرف يمكن أن يساعد، في المتوسط، على تعبئة نحو 9 يوروات ونصف من القروض البنكية.
وبذلك يتحول القرض على الشرف من مبلغ محدود إلى رافعة مالية: فبدل أن تكون قيمته الحقيقية هي المبلغ الذي يحصل عليه صاحب المشروع فقط، يصبح وسيلة تساعده على إقناع البنك وتمويل مشروع أكبر.
أما بريطانيا، فتقدم تجربة قريبة من حيث تسهيل تمويل المشاريع الجديدة، وإن كانت لا تمثل القرض على شرف بالمعنى نفسه المعتمد في تونس وفرنسا.
فالبرنامج البريطاني للقروض الموجهة إلى بعث المؤسسات يوفر قروضًا شخصية غير مضمونة لأصحاب المشاريع، تتراوح قيمتها بين 500 و25 ألف جنيه إسترليني، لكنها ليست مجانية، إذ تخضع إلى نسبة فائدة.
في المقابل، لا يقتصر البرنامج البريطاني على تسليم الأموال، بل يوفر مساعدة في إعداد خطة الأعمال، إلى جانب مرافقة مجانية لصاحب المشروع بعد حصوله على التمويل.
وتكشف المقارنة عن خصوصية النموذج التونسي الجديد، فهو أكثر سخاء من حيث الكلفة المباشرة للمستفيد لأنه يجمع بين فائدة تساوي صفرًا وغياب الضمانات، كما أنه لا يقتصر على بعث المؤسسات، بل يشمل كذلك قروضًا موجهة إلى حاجيات الأفراد. غير أن التجارب الأخرى، وخاصة الفرنسية، تكشف أن نجاح القرض على الشرف لا يقاس فقط بسهولة الحصول على الأموال، بل كذلك بقدرة النظام على تحويل التمويل إلى مشروع قابل للاستمرار.
هل ينجح القرض على الشرف في تونس؟
تملك الآلية الجديدة عدة عناصر يمكن أن تساعد على نجاحها. فهي تخفض كلفة التمويل بالنسبة إلى المستفيد، وتزيل عقبة الضمانات التي تحول في حالات عديدة دون وصول أصحاب المشاريع محدودة الإمكانات إلى القرض البنكي، كما تفرض آجالًا لمعالجة الملفات وتعليل قرارات الرفض.
وتمنح رقمنة العملية بدورها قدرًا أكبر من إمكانية تتبع المطالب، خصوصًا مع تسجيل تاريخ وتوقيت الإيداع، وهو ما يهدف إلى إخضاع الملفات لقاعدة أسبقية واضحة عندما تكون الموارد محدودة.
كما أن مصدر التمويل قابل للتجدد من حيث المبدأ، لأن البنوك المعنية مطالبة بتخصيص نسبة لا تقل عن 8 بالمائة من أرباح السنة المحاسبية السابقة لخطوط القروض على الشرف. وبالتالي، لا يتعلق الأمر نظريًا بغلاف مالي استثنائي ينتهي بمجرد استهلاكه، وإنما بآلية يفترض أن تتجدد مواردها سنويًا.
لكن هذه العناصر نفسها تكشف عن جملة من التحديات.
فارتباط الموارد بأرباح البنوك يعني أنها تظل محدودة، وقد تختلف من سنة إلى أخرى ومن بنك إلى آخر. وإذا ظل الطلب أعلى بكثير من الأموال المرصودة، فقد تتحول أسبقية التسجيل إلى عنصر شديد الأهمية في تحديد من تتاح له أصلًا فرصة الوصول إلى التمويل.
كما يطرح شرط القدرة على السداد معادلة دقيقة. فالهدف من الآلية هو تخفيف صعوبة النفاذ إلى التمويل، لكن البنك مطالب في الوقت نفسه بالتأكد من قدرته على استرجاع الأموال.
فإذا تحولت دراسة القدرة على السداد عمليًا إلى إعادة تطبيق الشروط الصارمة نفسها المعتمدة في القروض البنكية التقليدية، فقد يفقد القرض على الشرف جزءًا من الغاية التي أحدث من أجلها، وخاصة بالنسبة إلى الفئات التي تواجه أصلًا صعوبة في الوصول إلى الائتمان.
وفي الاتجاه المقابل، فإن التساهل المفرط في دراسة الملفات يمكن أن يؤدي إلى ارتفاع حالات عدم السداد، وهو ما قد يضر باستدامة الآلية. ومن هنا سيكون التوازن بين توسيع النفاذ إلى التمويل وحماية استمرارية الموارد أحد أهم اختبارات التجربة.
ويبرز تحد آخر عندما يتعلق القرض بالمشاريع والمؤسسات. فالتجربتان الفرنسية والتونسية السابقة في مرافقة رواد الأعمال تؤكدان أن توفير المال لا يكفي وحده لضمان نجاح المشروع.
فقرض بقيمة 10 آلاف أو 25 ألف دينار قد يساعد على شراء معدات أو تمويل مخزون أو تجاوز أزمة سيولة، لكنه لا يستطيع بمفرده معالجة ضعف التصرف أو غياب دراسة السوق أو سوء خطة الأعمال.
لذلك يمكن أن تمثل إضافة برامج للمرافقة والتكوين والمتابعة إلى جانب القرض على الشرف عاملًا مهمًا في رفع فرص نجاح المشاريع وتقليص احتمالات التعثر، خاصة بالنسبة إلى أصحاب المشاريع الذين يخوضون تجربتهم الأولى.
وفي المقابل، ينبغي عدم تحميل القرض على الشرف أكثر مما يستطيع تحمله. فحتى إذا أثبت نجاحه، تظل الموارد التي يوفرها محدودة مقارنة بالحاجيات التمويلية الواسعة للمؤسسات والأفراد، ولذلك يصعب اعتباره بديلًا عن المنظومة البنكية التقليدية أو عن بقية أدوات تمويل المؤسسات.
القرض على الشرف في تونس هو، في النهاية، محاولة لتغيير جزء من العلاقة التقليدية بين البنك والمقترض، تمويل دون فائدة ودون ضمان، ولكن ليس دون مسؤولية أو دراسة لقدرة المستفيد على السداد.
أما الحكم على نجاح التجربة فلن يكون ممكنًا من خلال حجم الإقبال في أيامها الأولى فقط، بل يحتاج إلى مؤشرات أكثر دقة: عدد المطالب المقدمة، وعدد القروض المقبولة والمرفوضة، وأسباب الرفض، والتوزيع الجغرافي والقطاعي للمنتفعين، وحجم التمويلات التي صرفت فعليًا، ونسبة سدادها، وعدد المشاريع التي تمكنت من الاستمرار والنمو بفضلها.
عند توفر هذه المعطيات، سيكون بالإمكان معرفة ما إذا كان القرض على الشرف قد تحول فعلًا إلى أداة جديدة لتوسيع النفاذ إلى التمويل وتحريك المبادرة الاقتصادية، أم أن محدودية الموارد وشروط القدرة على السداد ستجعلان أثره أضيق من حجم الآمال المعلقة عليه.
نــور الفــارسي