معز السوسي: تثبيت الفائدة المديرية عند 7% غير متوقع ورفعها مجدداً وارد
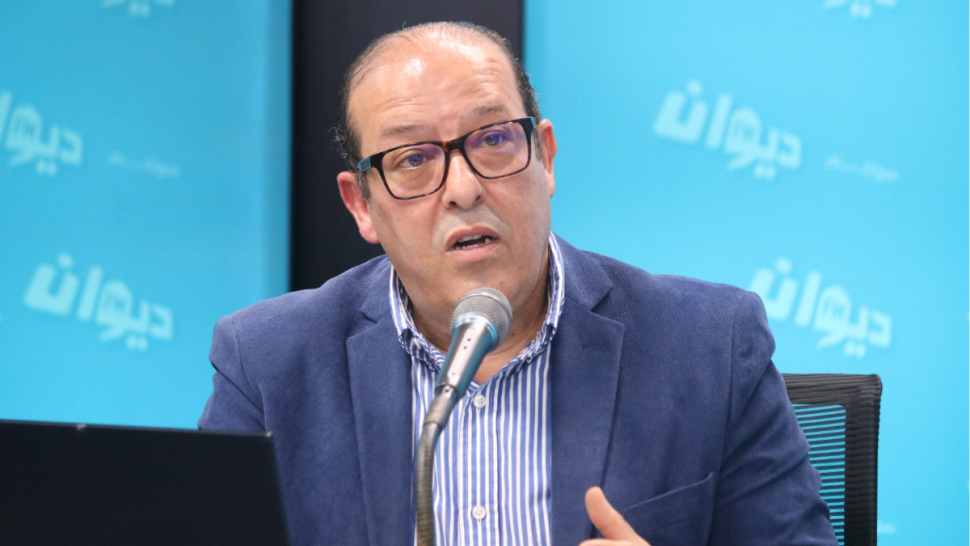
وأوضح السوسي أن توقعاته كانت تستند إلى جملة من العوامل الخارجية والداخلية، من بينها تطورات سوق الطاقة العالمية، وقرارات البنوك المركزية الكبرى، إلى جانب الضغوط المسلطة على الدينار التونسي وارتفاع معدل التضخم.
وفي ما يتعلق بالعوامل الخارجية، أشار الخبير الاقتصادي إلى ارتفاع أسعار المحروقات في السوق العالمية في ظل استمرار حالة عدم اليقين، معتبراً أن تطورات أسعار الطاقة يمكن أن تزيد من الضغوط على الاقتصاد التونسي.
كما لفت إلى توجه البنوك المركزية الكبرى نحو تشديد سياستها النقدية، مشيراً إلى قرار الاحتياطي الفيدرالي الأمريكي الترفيع في نسبة الفائدة بـ25 نقطة أساس لتنتقل من 3.75 إلى 4 بالمائة، إلى جانب رفع البنك المركزي الأوروبي نسبته بـ25 نقطة أساس لتستقر عند 2.65 بالمائة.
وبيّن السوسي أن ارتفاع العائد على الدولار والعملات الأجنبية من شأنه أن يفرض ضغوطاً إضافية على تدفقات العملة الأجنبية وسعر صرف الدينار التونسي، وهو ما يستدعي، وفق تقديره، توفير هامش أكبر للتقليص من مخاطر الصرف والحد من تداعيات التضخم المستورد على كلفة الإنتاج.
مؤشرات داخلية تضغط على الاقتصاد
وعلى المستوى الداخلي، أشار معز السوسي إلى جملة من المؤشرات الاقتصادية والنقدية، من بينها الفارق بين فرضية قانون المالية وسعر النفط المسجل فعلياً، موضحاً أن تقديرات الميزانية بُنيت على أساس سعر 63.3 دولاراً للبرميل، في حين بلغ المعدل الفعلي خلال الفترة الممتدة من جانفي إلى سبتمبر نحو 94 دولاراً للبرميل.
كما لفت إلى تباطؤ نسق النمو الاقتصادي، الذي تراجع من 2.6 بالمائة خلال الثلاثي الأول إلى 2.3 بالمائة في الثلاثي الثاني، معتبراً أن تراجع الإنتاج قد يزيد من الضغوط المسلطة على الأسعار.
وفي ما يتعلق بالتضخم، أشار السوسي إلى ارتفاع نسبته بالانزلاق السنوي إلى 5.6 بالمائة خلال سبتمبر، مقابل 4.8 بالمائة في بداية السنة، مضيفاً أن التضخم سجل ارتفاعاً للشهر الثاني على التوالي خلال أوت وسبتمبر، وذلك لأول مرة منذ سنة 2023.
تثبيت الفائدة عند 7% لن يدوم طويلاً
وفي استشرافه للمرحلة المقبلة، رجّح الخبير الاقتصادي معز السوسي أن لا يستمر الإبقاء على نسبة الفائدة المديرية عند 7 بالمائة لفترة طويلة، متوقعاً أن يضطر مجلس إدارة البنك المركزي خلال الفترة القادمة إلى الترفيع فيها بـ50 نقطة أساس.
وأوضح أن هذا الترفيع، في حال اعتماده، يندرج في إطار الدور الأساسي للسياسة النقدية في الحفاظ على استقرار الأسعار، وحماية القدرة الشرائية، ودعم استقرار قيمة الدينار وتعزيز تنافسية الاقتصاد الوطني.